
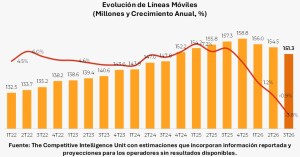
• El mercado perdió 3.2 millones de líneas en el trimestre y cerró con 151.3 millones (−3.8% anual), en un entorno de depuración asociado al registro obligatorio.
• Los ingresos crecieron 6.0% anual, a $100,698 millones de pesos; el ARPU aumentó 7.0%, a $154.4 mensuales, favorecido también por la desconexión de líneas de bajo consumo.
La economía mexicana mantuvo un desempeño positivo al cierre del tercer trimestre de 2026.
En septiembre de 2026, el Indicador Oportuno de la Actividad Económica (IOAE) del Instituto Nacional de Estadística y Geografía (INEGI) estimó un crecimiento anual de 3.7%, si bien en términos mensuales la actividad económica mostró un avance moderado de 0.1% respecto a agosto.
En conjunto, los datos reflejan una economía resiliente, pero con señales de desaceleración gradual que podrían limitar el potencial de crecimiento en los próximos trimestres.
Durante el 3T26, el mercado mexicano de telecomunicaciones móviles registró comportamientos contrastantes: mientras la base de líneas continuó disminuyendo, los ingresos mantuvieron su trayectoria de crecimiento.
Esta evolución refleja una recomposición del mercado, en un contexto marcado por el Registro Obligatorio de Líneas y los ajustes en los servicios gratuitos de conectividad.
A este escenario se suman cambios estructurales, los referidos a los de propiedad anunciados en el sector.
La venta acordada de AT&T México a un consorcio integrado por Grupo Televisa y Fintech Holdings, junto con la operación de venta de Telefónica México, que anticipan una nueva configuración competitiva, con implicaciones para la inversión, la oferta comercial y la integración de servicios.
Reconfiguración de la base de líneas móviles
Al cierre del 3T26, el mercado contabilizó 151.3 millones de líneas, cifra equivalente a una contracción anual de 3.8%. Frente al trimestre inmediato anterior, la disminución fue de 3.2 millones de accesos.
Así, la reducción acumulada respecto al cierre de 2025 ascendió a 7.4 millones.
La CRT estima que el proceso de registro derivará en la depuración de aproximadamente 25 millones de líneas en desuso, alrededor de 2.5 millones por terminación telefónica cada quincena como ha sucedido a la fecha.
Sin embargo, parte de estos accesos habrían sido dada de baja de cualquier manera conforme a los criterios habituales de desactivación por inactividad de los operadores, por lo que no toda esta reducción puede atribuirse exclusivamente al registro obligatorio.
La reducción de la base anual también debe contextualizarse con la cancelación inicial de accesos inactivos de Conectividad para el Bienestar y el posterior cese de la renovación del servicio gratuito restante por falta de presupuesto.
La magnitud del ajuste se evidencia en que Telcel registró la mayor disminución trimestral de líneas de su historia. Este comportamiento muestra que la reconfiguración del mercado alcanza incluso al operador de mayor escala y no se concentra exclusivamente en los jugadores pequeños.
En contraste, los operadores móviles virtuales (OMV) mostraron resiliencia frente a las fricciones del registro obligatorio: su base creció 3.5% respecto al trimestre anterior y se mantuvo prácticamente estable en términos anuales. Este desempeño sugiere que las ofertas de bajo costo conservan capacidad de atracción, aunque el resultado agregado puede ocultar diferencias importantes entre los distintos OMV.
Prepago concentra el ajuste
La base de prepago se ubicó en 120.7 millones de líneas, una disminución anual de 6.5%. En contraste, el pospago alcanzó 28.9 millones, con un crecimiento de 9.9%.
Estas modalidades representaron 80.7% y 19.3%, respectivamente, de los accesos clasificados por esquema de contratación.
La mayor participación del pospago responde tanto a su expansión como a la contracción del prepago, por lo que no debe interpretarse exclusivamente como una migración entre modalidades.
El mercado transita así hacia una estructura con mayor peso relativo de los contratos y una menor base de líneas de recarga, lo que modifica los indicadores de consumo e ingreso promedio.
Ingresos mantienen crecimiento
Los ingresos totales del mercado móvil alcanzaron $100,698 millones de pesos durante el 3T26, un incremento anual de 6.0%, pese a la contracción en el número de líneas.
Los servicios generaron $73,960 millones de pesos, con un crecimiento anual de 5.4%, y aportaron 73.4% de los ingresos totales.
Por su parte, la comercialización de equipos sumó $26,738 millones de pesos, un avance de 7.6%, con lo que recuperó dinamismo frente al desempeño del trimestre anterior.
El ingreso promedio por usuario, ARPU, por sus siglas en inglés, ascendió a $154.4 pesos mensuales, 7.0% más que un año antes.
Este aumento refleja también la desconexión de líneas de bajo consumo o utilizadas como accesos secundarios derivada del registro. Aun así, el crecimiento de 5.4% en los ingresos por servicios confirma que el desempeño financiero no responde únicamente a una menor base de accesos.
Cambios de propiedad y competencia convergente
Después del cierre del trimestre, el anuncio del acuerdo de venta de AT&T México a Grupo Televisa y Fintech Holdings se sumó al proceso de venta de Telefónica México a Melisa Acquisition, consorcio integrado por OXIO y Newfoundland Capital Management.
Ambas operaciones apuntan a un cambio relevante en la estructura de propiedad del mercado, aunque su impacto dependerá de su conclusión y de las estrategias de los nuevos propietarios.
En el caso de Televisa, la incorporación de una operación móvil con infraestructura propia ampliaría sus posibilidades de integrar cuádruple play mediante la integración de telefonía móvil, banda ancha fija, televisión de paga y telefonía fija, complementadas por contenidos audiovisuales mediante ViX.
La competencia podría intensificarse mediante paquetes convergentes, ofertas compartidas y estrategias de retención entre servicios.
El mercado móvil atraviesa dos transformaciones simultáneas: una recomposición de su base hacia líneas de mayor consumo y un cambio en la estructura de propiedad de sus principales participantes.
Hacia los próximos trimestres, será clave distinguir cuánto del crecimiento del ARPU responde a la depuración de accesos y cuánto a un mayor consumo, así como observar si los nuevos propietarios traducen la integración de servicios en inversión y ofertas más competitivas.